
Ventajas, riesgos de exclusión y decisiones que las empresas deben tener en cuenta.
Artículo de análisis y opinión profesional.
En Colombia se ha extendido una idea seductora: que pertenecer al Régimen Simple de Tributación (RST) equivale a pagar menos impuestos y tener menos obligaciones. Esa afirmación es incompleta y, cuando guía una decisión sin diagnóstico, puede ser costosa. El RST sí puede aliviar cargas, mejorar el flujo de caja y ordenar el cumplimiento; pero también puede gravar un negocio sin utilidad, elevar la tarifa por una actividad secundaria o convertir un retraso de tesorería en una causal de exclusión.
Mi tesis es sencilla: el RST no es una tarifa promocional, sino una decisión anual de arquitectura tributaria, financiera y societaria. Ingresar por intuición o permanecer por inercia desconoce que las condiciones deben cumplirse de manera continua y que una exclusión puede obligar a reconstruir el año fiscal bajo el régimen ordinario.
Una simplificación real, pero parcial
El RST es voluntario, de declaración anual y anticipos bimestrales. Sustituye el impuesto sobre la renta e integra el impuesto nacional al consumo aplicable al expendio de comidas y bebidas y el impuesto de industria y comercio consolidado (ICA, avisos y tableros y sobretasa bomberil). Su base parte de los ingresos brutos ordinarios y extraordinarios percibidos; no incluye ganancias ocasionales ni ingresos no constitutivos de renta o ganancia ocasional (Decreto 624 de 1989, arts. 903, 904 y 907).
Allí está su virtud administrativa y también su principal tensión económica. A diferencia del régimen ordinario, el SIMPLE no depura la base con costos y deducciones. Por eso, dos empresas con iguales ingresos, pero márgenes de 4% y 30%, pueden soportar el mismo componente nacional del impuesto si comparten actividad y rango. La Corte Constitucional advirtió, al revisar las tarifas de servicios profesionales, que agrupar actividades con estructuras de costos heterogéneas sin una justificación suficiente puede desconocer la equidad tributaria; su Sentencia C-540 de 2023 corrigió esa clasificación específica, no la base bruta del sistema en general (Corte Constitucional de Colombia, 2023).
Las ventajas que sí deben entrar en la simulación
El RST puede ser favorable cuando sus beneficios coinciden con la economía real del contribuyente:
- Menor fricción de cumplimiento. La integración del componente nacional y del ICA consolidado reduce formularios y dispersión de pagos. No elimina, sin embargo, la territorialidad ni la revisión de tarifas municipales. En 2026, la DIAN debió aclarar que el aumento del ICA consolidado para determinadas actividades en Bogotá provenía de una decisión distrital y no de un incremento de la tarifa nacional del SIMPLE (DIAN, 2026b).
- Mejor caja por retenciones. El contribuyente no está sujeto, por regla general, a retención ni autorretención a título de renta y tampoco actúa como retenedor por ese impuesto, salvo pagos laborales; las reglas de retención de IVA conservan su aplicación. Esto reduce saldos a favor y anticipos financieros, aunque no disminuye por sí mismo el impuesto anual (Decreto 624 de 1989, art. 911).
- Descuentos que premian empleo y pagos electrónicos. Los aportes patronales a pensiones pueden descontarse del componente nacional y existe un crédito del 0,5 % sobre ingresos recibidos mediante tarjetas u otros mecanismos electrónicos, sujeto a límites y sin afectar el ICA consolidado (Decreto 624 de 1989, arts. 903 y 912).
- Previsibilidad cuando hay margen estable. Una empresa rentable, con actividad correctamente clasificada, buena nómina formal, pocos beneficios aprovechables en el ordinario y control robusto de caja puede encontrar en el SIMPLE una carga efectiva competitiva y más previsible.
Por qué una tarifa baja puede resultar cara
Las tarifas nacionales varían según actividad y nivel de ingresos: hoy se mueven, en términos generales, entre 1,2% y 14,5%. Esa comparación aislada engaña. En el ordinario se grava renta líquida; en el SIMPLE, ingreso bruto percibido. Además, cuando se desarrollan varias actividades se aplica a toda la base consolidada la tarifa más alta que corresponda a las actividades efectivamente realizadas, sin que ello signifique reclasificar al contribuyente (Decreto 624 de 1989, art. 908; DIAN, 2025c).
De allí surgen cuatro desventajas frecuentes. Primero, los costos, gastos, depreciaciones y pérdidas no reducen la base SIMPLE. Segundo, una línea marginal con tarifa alta puede encarecer todos los ingresos. Tercero, el régimen puede desaprovechar pérdidas fiscales, deducciones, rentas exentas o descuentos que sí tendrían valor en el ordinario. Cuarto, la declaración anual debe presentarse con pago total y los anticipos, cuando proceden, exigen disciplina bimestral: un ahorro proyectado sin caja disponible es un ahorro ficticio.
La comparación correcta no es tarifa SIMPLE versus tarifa de renta. Es:
Costo total SIMPLE = componente nacional + ICA consolidado + INC aplicable − descuentos procedentes, más costo de cumplimiento y riesgo.
Costo total ordinario = renta sobre base depurada + ICA + demás obligaciones, menos beneficios procedentes, más costo financiero, de cumplimiento y riesgo.
Esa ecuación debe probarse en, al menos, tres escenarios, base, crecimiento y estrés de margen, con información mensual por actividad y municipio.
Exclusiones: el riesgo que no cabe en una lista de chequeo anual
Para pertenecer, las personas naturales deben desarrollar empresa y las sociedades deben tener como socios, partícipes o accionistas a personas naturales residentes en Colombia. El ingreso bruto debe ser inferior a 100.000 UVT, incluyendo las consolidaciones exigidas por participaciones y administración. Con la UVT 2026 de $52.374, el referente equivale a $5.237.400.000 (Decreto 624 de 1989, art. 905; DIAN, 2025d). Para contribuyentes que ya pertenecen al régimen, el Consejo de Estado sostuvo que alcanzar ese límite durante el año impide continuar porque no existe tarifa aplicable, aunque reconoció un vacío en la formulación legal y hubo salvamento parcial; por eso el control debe ser mensual, no solo retrospectivo (Consejo de Estado, Sección Cuarta, 2024). No existe aún una UVT oficial para 2027.
No pueden optar, entre otros, las personas jurídicas extranjeras o sus establecimientos permanentes; no residentes; sociedades que sean filiales, subsidiarias, agencias o sucursales; sociedades que participen en otras personas jurídicas; entidades financieras; estructuras que encubran una relación laboral; ni quienes desarrollen actividades expresamente restringidas, como gestión de activos e intermediación con ingresos pasivos iguales o superiores al 20%, factoring, asesoría financiera, generación o comercialización de energía, automóviles, combustibles y armas. También hay reglas especiales para actividades CIIU 4665, 3830 y 3811 y para negocios resultantes de escisiones recientes (Decreto 624 de 1989, art. 906).
La distinción crítica es entre incumplimientos no subsanables y subsanables:
- Si falla una condición estructural no subsanable, por ejemplo, el límite de ingresos, la calidad de los socios o una actividad prohibida, la pérdida opera automáticamente. Según la doctrina vigente de la DIAN, sus efectos se producen en el mismo periodo gravable del incumplimiento; los formularios SIMPLE presentados desde entonces no producen efecto. Cuando el propio contribuyente detecta la causal, debe pedir la actualización del RUT dentro del mes siguiente al hecho y explicar bajo juramento el requisito incumplido; omitir la actualización puede generar la sanción del artículo 658-3. Cuando actúa la Administración, debe expedir una resolución motivada que actualiza el RUT y admite recurso de reconsideración (Presidencia de la República de Colombia, 2020; DIAN, 2025a, 2025b).
- Los incumplimientos operativos catalogados como subsanables, si culminan en exclusión, producen efectos desde el año siguiente a la firmeza del acto administrativo. Pero dos hechos cruzan una línea roja: no adoptar factura electrónica dentro de los dos meses siguientes a la inscripción, o retrasar por más de un mes calendario la presentación de la declaración, el pago de un recibo SIMPLE o el pago total del impuesto. En este último caso, además, no puede optarse por el régimen en el año siguiente al de la omisión o el retardo (Presidencia de la República de Colombia, 2024).
La exclusión no es un simple cambio de casilla. Puede exigir determinar obligaciones del régimen ordinario para el periodo afectado, revisar IVA y tributos integrados, imputar los pagos SIMPLE ya realizados en las declaraciones que correspondan, presentar declaraciones y asumir los intereses y sanciones aplicables bajo el procedimiento general. La liquidación concreta depende de los hechos y del debido proceso; por eso no es técnico afirmar que toda exclusión genera idéntica sanción (Decreto 624 de 1989, arts. 913–916; Presidencia de la República de Colombia, 2020).
La decisión consciente: seis preguntas que la gerencia debe responder
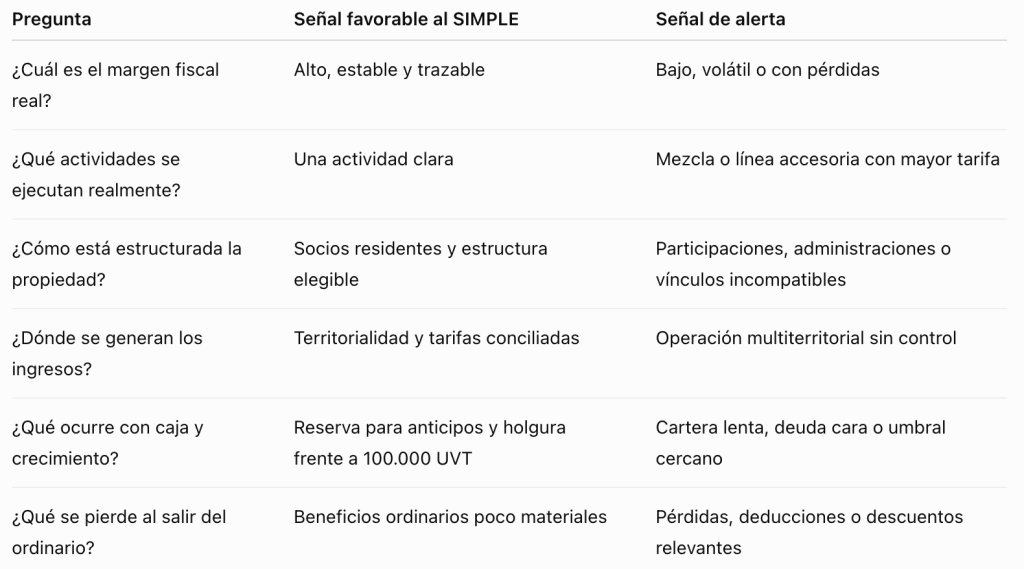
La respuesta debe quedar en un memorando de decisión firmado por gerencia y asesor tributario. No basta una simulación anual: cualquier cambio en socios, administración, contratos, actividad, municipio o proyección de ingresos debe activar una revisión.
Cerrar 2026 para no improvisar 2027
El cierre ocurre en un entorno exigente. En julio de 2026 la tasa de política monetaria estaba en 12 % y la inflación anual había llegado a 6,1 % en junio, condiciones que presionan financiación, costos y tesorería (Banco de la República, 2026). Al mismo tiempo, la DIAN informó que en 2025 puso a disposición 277.229 declaraciones sugeridas del RST y contrastó anticipos con facturación electrónica para detectar inconsistencias; son declaraciones, no contribuyentes únicos, pero evidencian un control cada vez más basado en datos (DIAN, 2026a).
Antes de terminar 2026, las empresas deberían:
- auditar nuevamente los artículos 905 y 906, incluyendo socios, administradores, participaciones, ingresos pasivos, contratos y actividades reales;
- proyectar ingresos percibidos hasta diciembre, con alertas para 100.000 UVT y, en personas naturales, para 3.500 UVT, umbral que puede activar anticipos bimestrales;
- conciliar factura electrónica, bancos, pasarelas, contabilidad, recibos SIMPLE, IVA e ingresos por municipio;
- construir una reserva de caja tributaria y controlar el mes calendario posterior a cada vencimiento;
- simular 2027 en régimen ordinario y SIMPLE, con sensibilidad de margen, ventas, nómina, ICA y financiación; y
- documentar la decisión antes de los términos legales: retiro para el año siguiente hasta el último día hábil de enero e inscripción de contribuyentes ya registrados hasta el último día hábil de febrero. Quien obtiene el RUT por primera vez puede optar al momento de esa inscripción inicial (Decreto 624 de 1989, art. 909).
Un estudio de 2026 sobre 703 microempresas de cinco ciudades encontró que 64,7% trabaja con contador externo y que, entre quienes conocían pero no aplicaban la norma contable para microempresas, la falta de asesoría fue la principal barrera. Aunque no mide el RST, sí confirma una realidad empresarial relevante: el contador es un canal decisivo, pero la empresa necesita capacidad interna, información oportuna y participación gerencial; tercerizar la contabilidad no equivale a gobernar el riesgo (Ministerio de Comercio, Industria y Turismo et al., 2026).
Una crítica constructiva
El Estado acertó al crear una vía de formalización y recaudo integrado. Sin embargo, llamar “simple” al régimen puede alimentar la expectativa equivocada de que exige menos juicio. La exclusión por un retraso superior a un mes resulta especialmente severa para empresas cuya dificultad es precisamente la liquidez; con una base sobre ingresos brutos, esa regla puede amplificar una crisis de caja.
La respuesta no debería ser eliminar el control, sino hacerlo más preventivo y proporcional: alertas automáticas antes de perder el régimen, un simulador oficial que incorpore margen, ICA, actividad múltiple y descuentos, mejor interoperabilidad Nación–municipios y comunicaciones que expliquen el costo de una exclusión. También hace falta medir y publicar por separado retiros voluntarios, exclusiones y sus causas. Sin esos datos, la política pública conoce el recaudo, pero aprende menos de los errores de diseño y cumplimiento.
Conclusión
El RST puede ser una excelente herramienta; lo que no puede ser es un acto de fe. La decisión acertada nace de comparar sistemas completos, vigilar permanentemente la elegibilidad y alinear impuestos con estrategia, contratos, propiedad y caja. Desde la profesión contable, nuestra responsabilidad no es matricular empresas en el régimen que luce más económico, sino entregar a la gerencia evidencia para decidir y un sistema de control para permanecer.
Advertencia profesional. Este artículo contiene análisis general con corte al 4 de septiembre de 2026 y no sustituye un concepto tributario individual. Cada caso requiere revisar hechos, contratos, estructura societaria, actividad, territorialidad y normas vigentes al momento de decidir.
Referencias
Banco de la República. (2026, 4 de agosto). Informe de Política Monetaria: julio de 2026. https://www.banrep.gov.co/es/publicaciones-investigaciones/informe-politica-monetaria/julio-2026
Consejo de Estado, Sección Cuarta. (2024, 9 de septiembre). Sentencia, expediente 11001-03-27-000-2023-00013-00 (27524). https://samai.consejodeestado.gov.co/TitulacionRelatoria/ResultadoBuscadorProvidenciasTituladas.aspx
Corte Constitucional de Colombia. (2023, 5 de diciembre). Sentencia C-540/23 (expedientes D-15211 y D-15223 acumulados). https://normograma.dian.gov.co/dian/compilacion/docs/c-540_2023.htm
Dirección de Impuestos y Aduanas Nacionales. (2025a, 29 de abril). Concepto 006706, interno 0753, de 2025. https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_6706_2025.htm
Dirección de Impuestos y Aduanas Nacionales. (2025b, 9 de mayo). Concepto 007337, interno 0682, de 2025. https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_7337_2025.htm
Dirección de Impuestos y Aduanas Nacionales. (2025c, 24 de noviembre). Concepto 016230, interno 1950, de 2025. https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_16230_2025.htm
Dirección de Impuestos y Aduanas Nacionales. (2025d, 15 de diciembre). Resolución 000238 de 2025: valor de la UVT aplicable en 2026. https://normograma.dian.gov.co/dian/compilacion/docs/resolucion_dian_0238_2025.htm
Dirección de Impuestos y Aduanas Nacionales. (2026a, 20 de junio). Informe de gestión 2025. https://www.dian.gov.co/dian/entidad/PlanEvalInstitucional/Informe-de-Gestion-DIAN-2025-V32026.pdf
Dirección de Impuestos y Aduanas Nacionales. (2026b, 19 de mayo). Comunicado de prensa 074: Aumento en la tarifa del ICAC definido por el Distrito Capital no modifica las tarifas del RST en Bogotá. https://www.dian.gov.co/Prensa/Paginas/NG-Comunicado-de-Prensa-074-2026.aspx
Ministerio de Comercio, Industria y Turismo, Consejo Técnico de la Contaduría Pública, & Confederación Colombiana de Cámaras de Comercio. (2026, agosto). Efectos, barreras y percepciones de la NIF para microempresas en Colombia. https://confecamaras.org.co/wp-content/uploads/2026/08/efectos-barreras-y-percepciones-de-la-nif-para-microempresas-en-colombia-compressed.pdf
Presidencia de la República de Colombia. (1989, 30 de marzo). Decreto 624 de 1989: Estatuto Tributario (arts. 903–916, texto compilado y actualizado). https://normograma.dian.gov.co/dian/compilacion/docs/estatuto_tributario.htm
Presidencia de la República de Colombia. (2020, 3 de agosto). Decreto 1091 de 2020. https://normograma.dian.gov.co/dian/compilacion/docs/decreto_1091_2020.htm
Presidencia de la República de Colombia. (2024, 20 de diciembre). Decreto 1545 de 2024. https://normograma.dian.gov.co/dian/compilacion/docs/decreto_1545_2024.htm
