
Costos, presupuesto, flujo de efectivo y planeación tributaria en Colombia 2026–2027
Por Sebastián Franco Vergara
En Colombia se celebra demasiado la facturación y se gobierna muy poco la rentabilidad. Se confunde vender con ganar, utilidad contable con liquidez en bancos, y pagar impuestos con hacer planeación tributaria. Esta confusión no es meramente semántica: destruye el margen operativo, obliga a financiar la operación diaria con crédito de alto costo, posterga inversiones estratégicas y convierte cada vencimiento fiscal ante la Dirección de Impuestos y Aduanas Nacionales (DIAN) o las secretarías de hacienda territoriales en una crisis de tesorería.
Desde la práctica profesional se observa un patrón estructural: empresas con mercado consolidado, clientes activos y equipos valiosos que sobreviven al día a día. Cobran hoy para pagar obligaciones vencidas ayer; emplean el IVA recaudado o las retenciones en la fuente como capital de trabajo temporal; distribuyen utilidades sin reservar los recursos para impuestos; fijan precios observando al competidor sin conocer su propia estructura de costos; y aprueban el presupuesto cuando el ejercicio ya está avanzado. Aunque no exista una estadística oficial para cuantitativamente atribuir este comportamiento a la totalidad del tejido empresarial, se trata de una vulnerabilidad de gestión recurrente que cada junta directiva debe medir con sus propios datos.
Tesis Central: El presupuesto, los costos, la caja y los impuestos integran un solo sistema dinámico.
Una venta modifica el margen de contribución; el margen determina la utilidad; el plazo de recaudo condiciona la caja real; la factura electrónica produce efectos fiscales inmediatos; y la interacción de estos elementos determina si la organización puede operar, invertir y perdurar.
1. Coyuntura macroeconómica 2026: crecimiento heterogéneo y presión financiera
El diagnóstico financiero requiere alejarse de sesgos paralizantes…
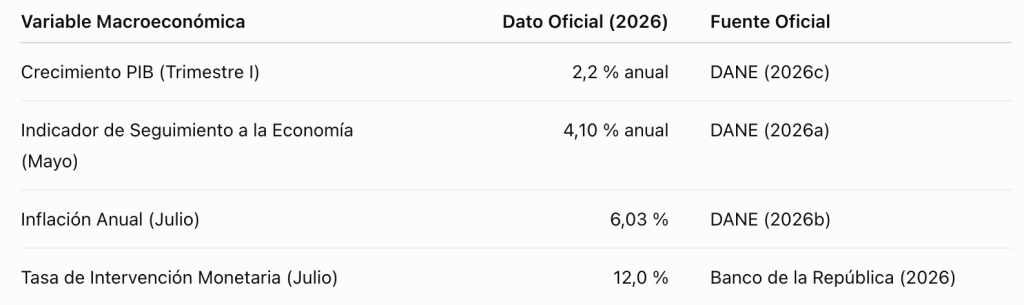
El Departamento Administrativo Nacional de Estadística (DANE, 2026c) reportó que el PIB creció 2,2% anual en el primer trimestre de 2026. Sectores como comercio, transporte, alojamiento y servicios de comida crecieron un 2,9%, al igual que la industria manufacturera; en contraste, la construcción registró una contracción de 5,4%. Para mayo de 2026, el Indicador de Seguimiento a la Economía (ISE) se ubicó en 4,10% anual (DANE, 2026a). Hay dinámica comercial, pero su distribución sectorial es profundamente desigual.
Por el lado de los insumos y la estructura de costos, en julio de 2026 la inflación anual alcanzó el 6,03%, ubicándose lejana de la meta del 3% (DANE, 2026b). El Banco de la República (2026) precisó que la inflación anual (6,1% en junio) estuvo impulsada por mayores costos laborales, demanda interna dinámica y presiones en alimentos, sustentando la decisión de mantener la tasa de política monetaria en 12,0%. En el ámbito corporativo, esto se traduce en insumos encarecidos, menor flexibilidad para trasladar costos al cliente final y financiamiento bancario exigente.
Asimismo, la Superintendencia de Sociedades (2026) informó que las 10.000 empresas más grandes del país registraron en 2025 ingresos operacionales por $1.853,8 billones (+5%) y utilidades netas por $138,6 billones (+13,09%). Aunque evidencia resiliencia en el segmento corporativo alto, revela una marcada concentración geográfica: Bogotá y Cundinamarca representaron el 56,5% de los ingresos totalizados, y Antioquia el 17,1%. Estos datos agregados no deben extrapolarse de forma lineal a la mediana y pequeña empresa. Una economía con crecimiento moderado, inflación superior a la meta y tasas elevadas no margina la gestión: penaliza severamente la falta de control.
El presupuesto dinámico: de la formalidad anual al sistema de gobierno
El presupuesto dinámico: de la formalidad anual al sistema de gobierno
En muchas juntas directivas el presupuesto se aprueba como un rito de diciembre: ventas esperadas, gastos incrementados por un porcentaje y una utilidad deseada. Luego se archiva. Esa práctica no es control presupuestal; es una declaración de intenciones.
Un presupuesto riguroso actúa como la traducción operacional de la estrategia. Articula volúmenes, precios, mezcla de portafolio, capacidad instalada, nómina, ciclo de compras, rotación de cartera e inventarios, servicio de deuda e impuestos dentro de tres estados financieros proyectados e integrados:
- Estado de Resultados Proyectado: evalúa la rentabilidad operativa y el margen EBITDA.
- Estado de Situación Financiera Proyectado: anticipa las necesidades patrimoniales y la estructura de endeudamiento.
- Estado de Flujos de Efectivo Proyectado: visibiliza el momento exacto de conversión del ingreso en liquidez disponible.
Un presupuesto útil conecta estrategia y operación. Si solo proyecta ingresos y gastos, deja sin respuesta preguntas esenciales: ¿cuándo se recauda?, ¿cuánto capital de trabajo exige el crecimiento?, ¿qué mes concentra el déficit?, ¿qué obligación tributaria nace antes de recibir el dinero?, ¿qué inversión puede financiarse sin comprometer la operación?
El control comienza cuando el presupuesto se compara mensualmente con el resultado real y cada desviación tiene causa, responsable y acción. No basta señalar que las ventas quedaron 8% por debajo. Hay que descomponer el efecto de volumen, precio, mezcla, descuentos y devoluciones; identificar si el margen cayó por compras, desperdicio, productividad o mala asignación de costos; y actualizar el pronóstico del cierre. El presupuesto original conserva su función de compromiso, mientras el forecast móvil incorpora lo aprendido. Confundirlos permite reescribir la meta para ocultar el incumplimiento.
También debe existir una disciplina de escenarios. En 2026 no es prudente administrar con una única estimación. Como mínimo, la empresa necesita un escenario base, uno adverso y uno de estrés, con variables explícitas: ventas, días de cartera, tasa de cambio cuando corresponda, inflación relevante para sus insumos, tasa financiera, costos laborales y cambios regulatorios aplicables. Los escenarios no predicen el futuro; preparan decisiones antes de que la urgencia las imponga.
Costos estratégicos: eliminar la ceguera comercial
Costos estratégicos: eliminar la ceguera comercial
La contabilidad financiera reporta cuánto costó la operación pasada; la contabilidad de gestión explica por qué costó y qué producto, cliente, canal o contrato generó o destruyó valor. Sin esta distinción, una empresa puede presentar utilidades contables globales mientras sus productos estrella subsidian líneas deficitarias.
Errores críticos en la estructuración de costos
- Omitir inductores indirectos y costos ocultos: La tarifa de un producto no se compone únicamente de mano de obra y materia prima directa. Debe incorporar costos indirectos mediante inductores causalmente razonables, capacidad ociosa, mermas, logística de devolución, comisiones y el costo financiero de la cartera concedida.
- Bases de asignación simplistas: Prorratear costos indirectos con base en ingresos distorsiona la rentabilidad. Un cliente con alto volumen puede requerir despachos fraccionados y soporte continuo que erosionan su margen. El uso de costos basados en actividades (ABC) aporta la visibilidad requerida.
- Confundir mark-up con margen sobre ventas: Fijar precios aplicando un porcentaje sobre el costo histórico descuida el costo de reposición. Si un producto con costo de $80 se incrementa en un 20 % ($96), el margen sobre la venta no es del 20 %, sino del 16,67 %. En operaciones de alto volumen, este descalce reduce dramáticamente el margen neto.
La gerencia debería conocer, al menos, margen de contribución por producto o servicio, punto de equilibrio, rentabilidad por cliente y canal, costo de no calidad, rotación y obsolescencia de inventarios, utilización de capacidad y sensibilidad del margen ante cambios de precio, volumen y costo. Sin esa información, recortar gastos puede ser tan peligroso como no recortarlos: se elimina capacidad productiva mientras sobreviven actividades que no generan valor.
Gestión de tesorería: la liquidez como condición de supervivencia
Gestión de tesorería: la liquidez como condición de supervivencia
Una empresa puede ser rentable y quebrar por iliquidez. La rentabilidad contable indica la viabilidad del modelo de negocio; la liquidez determina su continuidad diaria. El ingreso por venta a crédito se reconoce contablemente al expedir la factura electrónica, pero el flujo monetario efectivo depende del recaudo real.
Por eso, el flujo de caja no puede ser el saldo bancario consultado cada mañana. Se requiere una proyección directa de corto plazo, idealmente semanal para las próximas 13 semanas, que identifique cada recaudo y pago por fecha probable, no por deseo. Debe complementarse con una proyección mensual de 12 a 18 meses y con el estado de flujos de efectivo contable, que explica lo ocurrido, pero no sustituye la tesorería prospectiva.
Un incremento acelerado en ventas sin financiamiento estructural puede causar la quiebra por iliquidez. Si el Ciclo de Conversión de Efectivo exige pagar a proveedores e insumos a 30 días, pero la cartera se recauda a 90 días, cada nueva venta amplía el déficit de capital de trabajo.
Herramientas de control monetario
- Flujo de caja directo a 13 semanas: Proyección rotativa semanal que detalla los ingresos y egresos previstos por fecha estimada de cumplimiento, permitiendo identificar baches de liquidez con anticipación.
- Reserva de liquidez operativa: Fondo de capital de trabajo destinado a cubrir costos fijos ante caídas temporales en el recaudo, dimensionado según la volatilidad del sector.
- Evaluación rigurosa de inversiones (CapEx): La compra de activos fijos no debe realizarse según el saldo bancario disponible, sino respaldada con modelos de Valor Presente Neto (VPN) y Tasa Interna de Retorno (TIR).
El capital de trabajo merece gobierno. El ciclo de conversión de efectivo reúne los días de inventario y de cartera, menos los días de proveedores. Crecer puede destruir caja cuando la empresa compra y paga primero, vende después y recauda mucho más tarde. En ese caso, una meta comercial sin financiación asociada es una orden implícita de endeudamiento.
También es indispensable establecer una reserva de liquidez. No existe un número universal de meses válido para todas las compañías: debe estimarse según volatilidad de ingresos, concentración de clientes, acceso a crédito, estacionalidad, costos fijos y tiempo de recuperación ante una interrupción. La reserva debe tener propósito, regla de uso y plan de reposición; de lo contrario, será una cuenta disponible para cubrir ineficiencias ordinarias.
El plan de inversión y reinversión exige el mismo rigor. Comprar un activo no es “aprovechar que hay caja”. Debe responder a una necesidad estratégica, proyectar flujos incrementales, incorporar impuestos y capital de trabajo, calcular retorno y período de recuperación, y someterse a escenarios. Invertir todo excedente aparente sin preservar liquidez es convertir un activo productivo en una crisis de pagos.
Estructuración y planeación fiscal: superando el enfoque del vencimiento
Estructuración y planeación fiscal: superando el enfoque del vencimiento
Tratar los impuestos como un evento imprevisto de fin de mes o de año fiscal es una falla de gestión severa. La carga tributaria impacta directamente la fijación de precios, la tasa de retorno de proyectos y la disponibilidad de caja. Es indispensable precisar la diferencia entre la tarifa nominal del impuesto sobre la renta (35% tarifa general para personas jurídicas) y la tasa efectiva de tributación, la cual resulta de incorporar deducciones, rentas exentas, no deducibles, sobretasas sectoriales, retenciones, e impuestos territoriales como el ICA (Ley 2277 de 2022, art. 10).
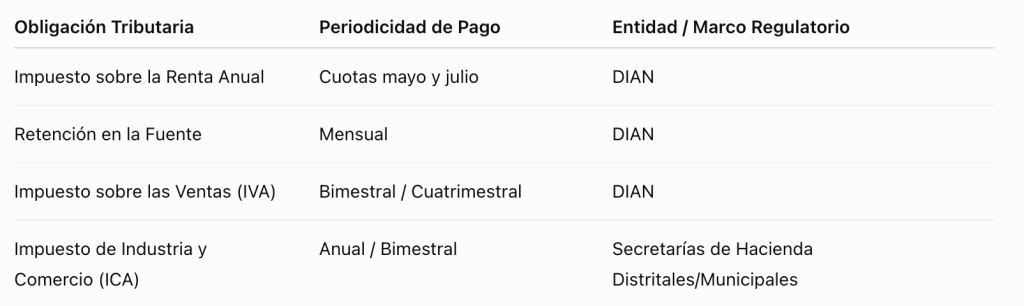
El uso recurrente de la caja proveniente del IVA cobrado o de las retenciones practicadas para financiar la operación corriente constituye un pasivo de altísimo riesgo. La legislación colombiana contempla sanciones severas, intereses moratorios elevados e implicaciones de carácter penal por el no pago tempestivo de los recursos recaudados a nombre del Estado.
Principios para una planeación fiscal legítima
Una planeación tributaria técnica y legal exige cumplir con cinco pilares fundamentales:
- Intervención previa: Evaluar el impacto impositivo antes de la firma de contratos o transacciones extraordinarias.
- Sustancia sobre la forma: Garantizar la relación de causalidad, necesidad y proporcionalidad de costos y deducciones con la actividad generadora de renta.
- Soportes electrónicos: Asegurar la validación y trazabilidad de facturas electrónicas, documentos de soporte y nómina electrónica.
- Conciliación contable-fiscal: Mantener controles permanentes sobre las diferencias temporarias y permanentes entre NIIF y el Estatuto Tributario.
- Administración de saldos a favor: Gestionar oportunamente solicitudes de devolución o compensación para evitar la inmovilización de capital.
La planeación empieza antes del hecho económico. Cuando el contrato ya se ejecutó, la factura se expidió y el ingreso se reconoció, buena parte de las alternativas legítimas desapareció. Lo que queda suele ser cumplimiento o corrección, no planeación.
El costo invisible de la descoordinación
El costo invisible de la descoordinación
Los cuatro sistemas se afectan entre sí. Supongamos una venta con margen contable positivo, plazo de 90 días y obligación de facturar al inicio. Si la empresa no incorpora el costo financiero del plazo, el riesgo de cartera, los impuestos indirectos y las retenciones, puede aprobar un negocio que mejora los ingresos, reduce la liquidez y ofrece un retorno inferior al esperado. Si además paga comisiones sobre facturación y compra inventario por adelantado, el crecimiento agrava el déficit.
Esa es la falla de diseño más común: cada área optimiza su indicador. Comercial protege volumen; operaciones protege disponibilidad; compras persigue descuentos por cantidad; finanzas intenta conservar caja; contabilidad cierra cifras; impuestos cumple vencimientos. Sin un modelo integrado, el éxito local de una función puede producir fracaso económico para la empresa.
La solución no es entregar toda decisión al área financiera. Es crear reglas compartidas. Las políticas comerciales deben definir descuentos y plazos con umbrales de margen y caja; compras debe considerar costo total, rotación y financiación; tesorería debe participar en inversiones y contratos materiales; y el área tributaria debe intervenir antes de ejecutar operaciones extraordinarias.
Plan de acción: de agosto a diciembre para cerrar 2026 y proyectar 2027
Plan de acción: de agosto a diciembre para cerrar 2026 y proyectar 2027
Para corregir el rumbo financiero antes del cierre del ejercicio 2026, las gerencias deben ejecutar una hoja de ruta estructurada en cuatro fases de aplicación inmediata:
- Reconstruir la verdad económica del año
Cerrar contabilidad a julio con conciliaciones bancarias, cartera, inventarios, activos, nómina, impuestos y operaciones entre vinculados. Depurar partidas antiguas y estimaciones sin soporte. Elaborar un resultado por producto, cliente, canal o proyecto. Lo que no pueda explicarse no debe convertirse automáticamente en presupuesto para 2027.
- Recalcular el cierre 2026
Preparar un forecast mensual de agosto a diciembre con balance, resultados y caja integrados. Actualizar volúmenes, precios, costos, recaudo, compras, nómina, servicio de deuda, inversiones y tributos. Construir escenarios y definir disparadores: si la cartera supera cierto nivel, si el margen cae, si se pierde un cliente concentrado o si la caja mínima se aproxima, debe existir una acción previamente aprobada.
- Proteger liquidez y margen
Implantar el flujo de caja de 13 semanas; priorizar cobranza por monto, probabilidad y antigüedad; renegociar plazos sin deteriorar relaciones críticas; liquidar inventario obsoleto con una decisión económica, no emocional; revisar precios y descuentos; suspender gastos sin retorno demostrado; y separar recursos tributarios. La deuda puede cubrir un desfase temporal financiable, pero no debe ocultar un modelo que pierde dinero en cada venta.
- Ejecutar un precierre tributario
Proyectar el impuesto de renta de 2026 y su efecto en 2027; conciliar ingresos, costos, retenciones, IVA e ICA; revisar soportes, facturación electrónica, nómina electrónica e información de terceros; analizar operaciones no recurrentes antes de ejecutarlas; estimar anticipos y saldos a favor; actualizar el calendario; y reservar caja. El objetivo no es forzar un impuesto mínimo, sino lograr una carga legal, sustentable y previsible.
¿Cómo empezar a planear 2027?
¿Cómo empezar a planear 2027?
El presupuesto de 2027 debería aprobarse antes del inicio del año y nacer de decisiones, no de porcentajes históricos. Recomiendo construirlo con seis capas:
- Estrategia: mercados, propuesta de valor, capacidad y prioridades de inversión.
- Operación: unidades, precios, productividad, compras, personal e inventarios.
- Economía unitaria: margen de contribución, costo de servir, punto de equilibrio y rentabilidad por segmento.
- Capital de trabajo y financiación: cartera, inventario, proveedores, deuda, covenants y liquidez mínima.
- Tributos: proyección por impuesto, fecha de pago, tasa efectiva, conciliación contable-fiscal y escenarios normativos.
- Gobierno: responsables, indicadores, frecuencia de revisión, límites de autorización y acciones correctivas.
El tablero de la gerencia no necesita cien indicadores. Requiere unos pocos que conecten causa y consecuencia: crecimiento rentable, margen de contribución, EBITDA entendido con sus limitaciones, flujo de caja operativo, conversión de caja, cartera vencida, rotación de inventario, cobertura del servicio de deuda, caja mínima, tasa efectiva de tributación y cumplimiento fiscal. Cada indicador debe tener meta, fuente, dueño y respuesta prevista.
En 2027, la empresa también debe presupuestar la incertidumbre. Dado que el Banco de la República (2026) advirtió que las presiones inflacionarias se moderarían gradualmente y que las proyecciones están sujetas a alta incertidumbre, no resulta técnico convertir una sola cifra macroeconómica en verdad empresarial. Deben usarse rangos y sensibilidades, actualizarse cuando aparezca información oficial y traducirse a los insumos específicos de cada sector.
Una responsabilidad compartida: empresas, asesores y Estado
Una responsabilidad compartida: empresas, asesores y Estado
La crítica no puede recaer únicamente en los empresarios. Los profesionales contables y tributarios fallamos cuando limitamos nuestro trabajo a registrar el pasado, presentar declaraciones y advertir problemas después de ocurridos. Nuestro valor debe incluir interpretación, alertas tempranas, modelación y una comunicación que permita decidir. Independencia profesional no significa distancia de la gestión; significa capacidad de cuestionarla con evidencia.
Las juntas y los socios también deben abandonar una práctica peligrosa: retirar recursos con base en el saldo bancario o en una utilidad contable no realizada en efectivo. La distribución exige verificar utilidades legalmente disponibles, liquidez, obligaciones, capital de trabajo, inversiones y riesgos. Una empresa descapitalizada por sus propietarios difícilmente puede construir resiliencia.
Al Estado le corresponde una reflexión igualmente exigente. La formalización no depende solo de fiscalización y sanción. Requiere estabilidad normativa, reglamentación oportuna, interoperabilidad institucional, trámites comprensibles y políticas diferenciadas que reconozcan capacidades empresariales diversas. La administración tributaria necesita información y control; las empresas necesitan certeza para presupuestar. Esos objetivos no son incompatibles.
También es importante que la discusión pública evite presentar cada beneficio tributario como regalo y cada impuesto como abuso. Los beneficios deben evaluarse por su adicionalidad, costo fiscal, focalización y resultados; los tributos, por suficiencia, equidad, eficiencia, simplicidad y efecto económico. Una política fiscal responsable no traslada al sector productivo incertidumbre permanente, y una empresa responsable no convierte la complejidad normativa en excusa para carecer de control.
Conclusión: sobrevivir no es una estrategia
Una empresa que vive del recaudo del día puede mantenerse abierta durante años y, aun así, estar destruyendo valor. La supervivencia prolongada no prueba salud financiera; a veces solo demuestra la capacidad de propietarios, trabajadores, proveedores y Estado para financiar silenciosamente el desorden.
Cerrar bien 2026 no significa maquillar la utilidad de diciembre. Significa conocer el margen real, reconocer pérdidas a tiempo, recaudar con disciplina, proteger liquidez, provisionar impuestos, decidir inversiones con retorno y construir un presupuesto 2027 que conecte estrategia con caja. Significa también aceptar que el control financiero no limita al empresario: le devuelve capacidad de elegir.
Mi posición profesional es clara: los impuestos sí afectan profundamente a las empresas, pero la ausencia de planeación amplifica ese impacto. El costo financiero, sancionatorio y estratégico de improvisar puede ser mayor que muchas diferencias de tarifa. Por eso, la planeación tributaria debe sentarse en la misma mesa que precios, costos, contratos, tesorería e inversión.
Colombia necesita empresas que no solo facturen y cumplan, sino que acumulen capacidades, reinviertan, innoven y resistan. Eso no se logra administrando cuatro hojas de cálculo separadas. Se logra con una arquitectura única de información, decisiones y responsabilidad. El momento de construirla no es enero de 2027. Es ahora.
Referencias
- Banco de la República. (2026, 4 de agosto). Informe de política monetaria: Julio de 2026. https://www.banrep.gov.co/es/publicaciones-investigaciones/informe-politica-monetaria/julio-2026
- Congreso de Colombia. (2022, 13 de diciembre). Ley 2277 de 2022, por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones. Gestor Normativo de Función Pública. https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=199883
- Departamento Administrativo Nacional de Estadística. (2026a, 21 de julio). Indicador de seguimiento a la economía (ISE): Mayo de 2026. https://www.dane.gov.co/index.php/estadisticas-por-tema/cuentas-nacionales/indicador-de-seguimiento-a-la-no economia-ise
- Departamento Administrativo Nacional de Estadística. (2026b, 5 de agosto). Índice de precios al consumidor (IPC): Julio de 2026. https://www.dane.gov.co/index.php/estadisticas-por-tema/precios-y-costos/indice-de-precios-al-consumidor-ipc
- Departamento Administrativo Nacional de Estadística. (2026c, 15 de mayo). Producto interno bruto (PIB): Información técnica, primer trimestre de 2026. https://www.dane.gov.co/index.php/estadisticas-por-tema/cuentas-nacionales/cuentas-nacionales-trimestrales/pib-informacion-tecnica
- Dirección de Impuestos y Aduanas Nacionales. (2025, 26 de diciembre). Calendario tributario para el año 2026 [Comunicado de prensa No. 128]. https://www.dian.gov.co/Prensa/Paginas/NG-Comunicado-de-Prensa-128-2025.aspx
- Superintendencia de Sociedades. (2026, 30 de junio). Las 10.000 empresas más grandes de Colombia registraron ingresos por $1.853,8 billones y utilidades por $138,6 billones al cierre de 2025. https://www.supersociedades.gov.co/noticias-supersociedades/-/asset_publisher/atwl/content/las-10.000-empresas-m%C3%A1s-grandes-de-colombia-registraron-ingresos-por-1.852-9-billones-y-utilidades-por-138-1-billones-al-cierre-de-2025
Nota técnica: Este artículo constituye una pieza de análisis corporativo y orientación profesional. La aplicación de normas tributarias, financieras y de costos depende de la realidad operativa, sectorial y jurídica de cada entidad legal. No constituye asesoría o dictamen vinculante de carácter individual.
